개인투자용 국채 10월 청약, 꼭 알아야 할 5가지
예금 금리가 애매해진 요즘, '나라가 원금과 이자를 책임지는 상품'을 찾는 분들이 부쩍 늘었습니다. 그 대표 주자인 개인투자용 국채 10월 청약이 10월 15일(목) 오후 4시에 마감됩니다. 지난 9월에는 청약률이 112%까지 올라 준비된 물량보다 신청이 더 많았을 만큼 관심이 뜨거웠는데요. 이번 달 금리는 얼마인지, 어디서 어떻게 신청하는지, 그리고 가입 전에 모르고 넘어가면 손해 보는 조건까지 순서대로 정리했습니다. 마감이 얼마 남지 않았으니 핵심 요약부터 보시고 필요한 부분으로 바로 이동하세요.
📌 3줄 핵심 요약
- 청약 기간: 10월 8일~15일, 영업일 오전 9시~오후 4시
- 만기 보유 시 세전 수익률: 10년물 약 59.7%, 20년물 약 162.8%
- 전용계좌는 미래에셋증권, DC·IRP는 은행·증권사 8곳에서 신청
목차
10월 개인투자용 국채, 무엇이 달라졌나
결론부터 말하면 전체 물량은 그대로이고, 10년물 비중이 눈에 띄게 커졌습니다.
발행 규모와 종목별 물량
재정경제부는 10월 개인투자용 국채를 총 2,300억원 발행합니다. 종목별로는 3년물 이표채 20억원, 3년물 복리채 30억원, 5년물 300억원, 10년물 1,500억원, 20년물 450억원입니다.
9월과 비교하면
10년물은 400억원 늘었고, 5년물과 20년물은 각각 200억원 줄었습니다. 9월부터 퇴직연금 계좌에서도 10년물과 20년물을 살 수 있게 되면서 달라진 수요를 반영한 것으로 보입니다. 20년물을 노린다면 물량이 줄어든 만큼 배정 경쟁이 생길 수 있다는 점을 기억해 두세요.
그렇다면 실제로 얼마를 받을 수 있을까요? 바로 아래 표에서 확인해 보겠습니다.
10월 금리와 만기 수익률 한눈에 보기
여기서 많은 분들이 '연 8%짜리 상품'으로 오해합니다. 숫자의 의미부터 정확히 짚어 보겠습니다.
| 종목 | 표면금리 | 가산금리 | 만기 수익률(세전) |
|---|---|---|---|
| 3년 이표채 | 3.875% | 없음 | 약 11.6% |
| 3년 복리채 | 3.875% | 없음 | 약 12.1% |
| 5년 | 4.275% | 0.05%p | 약 23.6% |
| 10년 | 4.510% | 0.28%p | 약 59.7% |
| 20년 | 4.520% | 0.43%p | 약 162.8% |
출처: 재정경제부 2026년 10월 개인투자용 국채 발행 계획
표면금리는 9월에 발행된 같은 만기 국고채의 낙찰금리를 그대로 가져옵니다. 여기에 만기까지 보유한 사람에게만 가산금리와 연복리가 더해집니다.
'연평균 8.1%'를 해석할 때 주의할 점
20년물의 연평균 수익률 8.1%는 총 수익률 162.8%를 20년으로 단순히 나눈 값입니다. 매년 8%씩 이자가 들어온다는 뜻이 아니라, 20년을 끝까지 채웠을 때의 결과입니다. 중간에 돈이 필요해질 가능성이 있다면 이 숫자는 그대로 내 수익이 되지 않습니다.
신청방법: 전용계좌 vs 퇴직연금계좌
어떤 계좌로 사느냐에 따라 고를 수 있는 종목과 세금 처리가 완전히 달라집니다.
전용계좌: 미래에셋증권
개인투자용 국채 전용계좌는 미래에셋증권에서 만들 수 있고, 영업점이나 모바일 앱으로 3·5·10·20년물을 모두 신청할 수 있습니다. 1인당 연간 매입 한도는 2억원입니다. 아직 계좌가 없다면 마감일에 몰리지 않도록 미리 개설해 두는 것이 좋습니다.
퇴직연금계좌: DC·IRP
DC형이나 IRP 계좌가 있다면 신한은행, 하나은행, NH농협은행, 미래에셋증권, 삼성증권, 한국투자증권, KB증권, NH투자증권에서 신청할 수 있습니다. 다만 10년물과 20년물만 살 수 있고, 매입 한도는 따로 없습니다. 운용 기간에는 세금이 미뤄지고, 나중에 연금으로 받으면 요건에 따라 연금소득세가 적용됩니다.
최소 청약 금액은 두 계좌 모두 10만원이며, 이후 10만원 단위로 늘릴 수 있습니다.
배정 방식과 청약 일정
신청한 금액이 그대로 다 배정되지 않을 수도 있으니 이 부분을 꼭 확인하세요.
- 청약: 10월 8일~15일, 영업일 오전 9시~오후 4시
- 배정 결과: 청약 마감일로부터 2영업일 이내 고지
- 미배정 금액: 청약증거금으로 반환
종목별 청약 총액이 발행 한도를 넘으면 모든 청약자에게 기준금액 300만원까지 먼저 배정하고, 남은 물량은 청약액에 비례해 나눕니다. 신청 금액 중 300만원까지는 우선 배정된다고 이해하면 쉽습니다.
가입 전 꼭 알아야 할 주의사항
수익률보다 먼저 확인해야 할 것은 '중간에 돈을 빼면 어떻게 되는가'입니다.
중도환매하면 혜택이 사라집니다
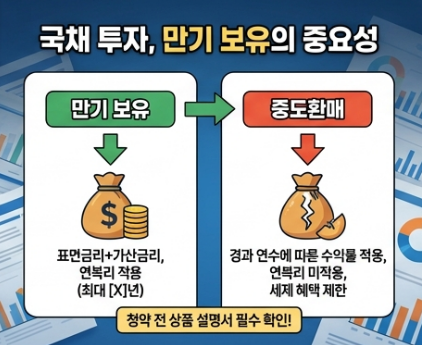
중도환매를 하면 원금과 표면금리에 따른 이자만 돌려받습니다. 가산금리, 복리 이자, 이자소득 분리과세 혜택은 모두 받을 수 없습니다. 퇴직연금계좌는 원칙적으로 발행 후 1년이 지나야 환매할 수 있고, 퇴직급여 지급 같은 부득이한 사유가 있을 때만 1년 안에도 가능합니다.
세금 혜택은 계좌마다 다릅니다
전용계좌는 만기까지 보유하면 이자소득 분리과세 혜택을 받을 수 있고, 퇴직연금계좌는 과세가 연금 수령 시점까지 미뤄집니다. 본인의 금융소득 규모에 따라 유리한 쪽이 다르니, 판매처에서 세부 요건을 확인한 뒤 결정하세요.
자주 묻는 질문
Q. 개인투자용 국채 10월 청약은 언제 마감되나요?
10월 15일(목) 오후 4시에 마감됩니다. 영업일에만 신청할 수 있습니다.
Q. IRP 계좌로 5년물을 살 수 있나요?
아니요. 퇴직연금계좌에서는 10년물과 20년물만 신청할 수 있습니다.
Q. 예전에 산 국채를 이번에 환매할 수 있나요?
2024년 6월부터 2025년 9월 사이에 발행된 국채는 10월 8일~15일에 중도환매를 신청할 수 있습니다. 다만 표면금리 이자만 받습니다.
마무리: 이런 분께 맞는 상품입니다
개인투자용 국채 10월 청약은 10년 이상 묶어 둘 수 있는 여윳돈이 있는 분, 퇴직연금의 안전자산을 장기로 굴리고 싶은 분에게 잘 맞는 선택지입니다. 반대로 몇 년 안에 쓸 돈이라면 중도환매 조건 때문에 기대한 수익을 얻기 어렵습니다. 마감은 15일 오후 4시이니, 계좌가 없다면 오늘 개설 가능 여부부터 확인해 보세요.
※ 본 글은 정보 제공 목적이며 투자 권유가 아닙니다. 금리·일정은 2026년 10월 발행 계획 기준이며, 신청 전 판매처 공식 안내를 꼭 확인하세요.
댓글